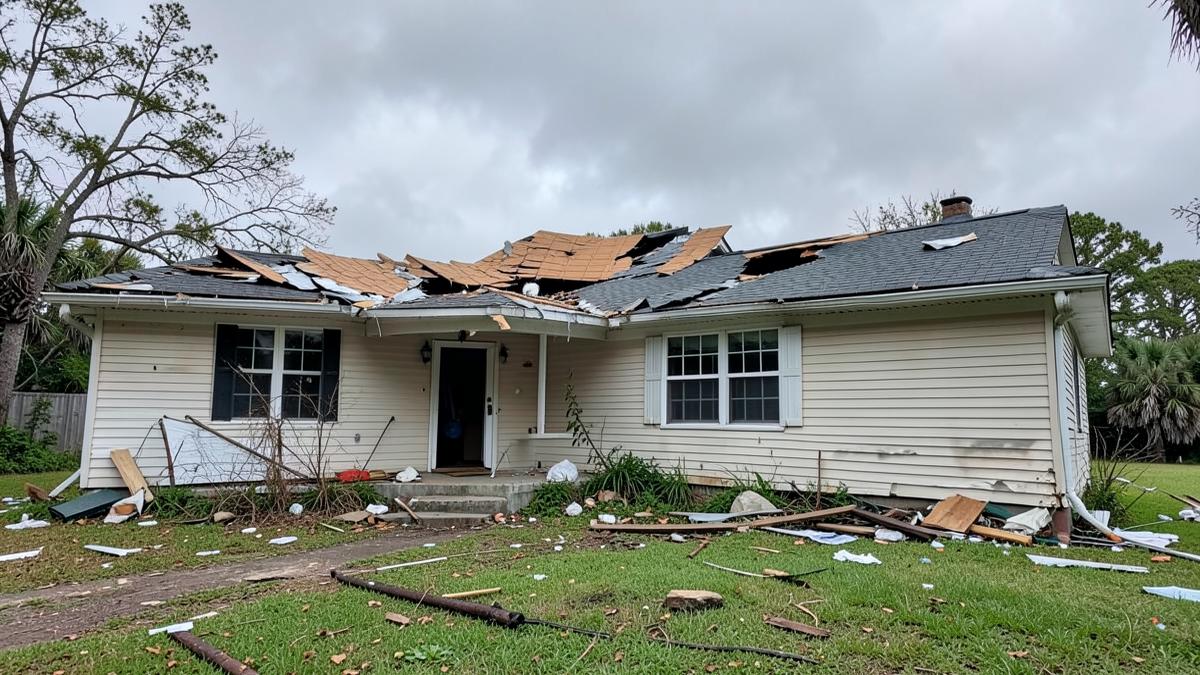
Alles, was Sie über die Wohngebäudeversicherung in Florida wissen müssen
Ein leicht verständlicher Leitfaden zur Wohngebäudeversicherung in Florida: was eine Police abdeckt, wie Hurrikan-Selbstbeteiligungen funktionieren, warum Wind Mitigation und 4-Point-Inspektionen wichtig sind, Hochwasserschutz und was Ihre Prämie tatsächlich beeinflusst.
 Andrew Koehneke28. Aug. 2026
Eine Wohngebäudeversicherung in Florida kann kompliziert wirken, besonders für Hausbesitzer, die versuchen, steigende Prämien, Hurrikan-Selbstbeteiligungen, Inspektionen, Hochwasserschutz und die verschiedenen Faktoren zu verstehen, die Versicherungsgesellschaften bei der Entscheidung berücksichtigen, ob sie eine Immobilie versichern.
Bei Versicherung Specialists of Südwest-Florida arbeiten wir mit Hauseigentümern in ganz Südwest-Florida zusammen, um den Prozess verständlicher zu gestalten. Ganz gleich, ob Sie ein neues Haus kaufen, eine bestehende Versicherungspolice erneuern oder einfach Ihren aktuellen Versicherungsschutz überprüfen möchten – das Wissen darüber, wie die Gebäudeversicherung in Florida (Wohngebäudeowners insurance) funktioniert, kann Ihnen dabei helfen, eine fundiertere Entscheidung zu treffen.
Was deckt eine Gebäudeversicherung ab?
Eine typische Gebäudeversicherung bietet verschiedene Arten von Schutz.
Die Gebäudeversicherung (Dwelling coverage) schützt die physische Struktur Ihres Hauses vor versicherten Schäden. Der Schutz für Nebengebäude (Sonstiges structures coverage) kann für Objekte wie freistehende Garagen, Zäune oder Schuppen gelten. Die Hausratversicherung (Personal property coverage) schützt Ihr Eigentum im Haus, während die Haftpflichtversicherung (Liability coverage) Schutz bietet, wenn Sie rechtlich für Verletzungen oder Sachschäden an Dritten verantwortlich sind.
Policen können auch eine Nutzungsausfallentschädigung (Loss of use coverage) enthalten, die bei zusätzlichen Lebenshaltungskosten hilft, falls Ihr Haus aufgrund eines versicherten Schadens unbewohnbar wird.
Der genaue Versicherungsschutz, die Limits, Selbstbeteiligungen und Ausschlüsse variieren je nach Versicherungsgesellschaft und Police. Deshalb ist es wichtig, die Details zu prüfen, anstatt Policen nur nach dem Preis zu vergleichen.
Hurrikan- und Windschutz in Florida
In Florida zu leben bedeutet, dass die Gefahr von Hurrikanen und Wind ein wesentlicher Aspekt beim Kauf einer Gebäudeversicherung ist.
Viele Policen in Florida enthalten eine separate Selbstbeteiligung für Hurrikane. Im Gegensatz zu einer standardmäßigen Pauschalsumme wird die Hurrikan-Selbstbeteiligung üblicherweise als Prozentsatz des versicherten Gebäudewerts berechnet.
Dies kann einen erheblichen Unterschied dabei machen, wie viel ein Hauseigentümer nach einem Hurrikan-Schaden selbst tragen muss.
Der Windschutz kann ebenfalls je nach Versicherer und Standort der Immobilie variieren. Hauseigentümer sollten daher genau prüfen, wie Wind- und Hurrikanschäden in ihrer Police gehandhabt werden.
Warum Windschutz-Inspektionen wichtig sind
Eine Windschutz-Inspektion (Wind mitigation inspection) bewertet Merkmale eines Hauses, die dazu beitragen können, starken Winden standzuhalten.
Die Inspektion kann Punkte wie Dachform, Dach-Wand-Verbindungen, Dachterrassenbefestigung, sekundäre Wasserbeständigkeit, Schutz von Öffnungen und die Einhaltung von Bauvorschriften dokumentieren.
Abhängig von der Bauweise des Hauses und den verfügbaren Versicherungsgutschriften können qualifizierte Windschutzmerkmale dazu beitragen, die Kosten für die Gebäudeversicherung zu senken.
Für Hauseigentümer in Florida kann eine aktuelle Windschutz-Inspektion besonders wertvoll sein, wenn sie nach dem passenden Versicherungsschutz suchen.
Was ist eine 4-Punkt-Inspektion?
Eine weitere gängige Inspektion auf dem Versicherungsmarkt in Florida ist die 4-Punkt-Inspektion.
Anstatt die gesamte Immobilie wie bei einer herkömmlichen Hausbesichtigung zu bewerten, konzentriert sich eine 4-Punkt-Inspektion auf vier Hauptsysteme: Dach, Elektrik, Sanitär und HLK (Heizung, Lüftung, Klima).
Versicherungsunternehmen können eine 4-Punkt-Inspektion verlangen, insbesondere bei älteren Häusern, um den Zustand und das Alter dieser Systeme besser zu verstehen, bevor sie Versicherungsschutz anbieten.
Ein bei einer 4-Punkt-Inspektion identifiziertes Problem bedeutet nicht zwangsläufig, dass ein Haus nicht versichert werden kann, aber es muss möglicherweise repariert oder bewertet werden, bevor bestimmte Versicherer die Immobilie in Betracht ziehen.
Die Gebäudeversicherung beinhaltet nicht automatisch eine Hochwasserversicherung
Einer der wichtigsten Unterschiede für Hauseigentümer in Florida ist die Differenz zwischen der Gebäudeversicherung und der Hochwasserversicherung (Überschwemmung insurance).
Standard-Gebäudeversicherungen decken in der Regel keine Überschwemmungen ab, die durch steigendes oder sich ansammelndes Oberflächenwasser verursacht werden. Eine Hochwasserversicherung wird normalerweise separat abgeschlossen.
Diese Unterscheidung ist in Südwest-Florida besonders wichtig, da Immobilien dort Sturmfluten, starken Regenfällen und anderen Hochwassergefahren ausgesetzt sein können.
Selbst Hauseigentümer, die sich nicht in einer Hochrisiko-Flutzone befinden, sollten prüfen, ob ein separater Hochwasserschutz für ihre Immobilie sinnvoll ist.
Was bestimmt die Kosten der Gebäudeversicherung in Florida?
Es gibt keinen Einheitspreis für die Gebäudeversicherung. Versicherungsunternehmen berücksichtigen viele Merkmale sowohl des Eigentümers als auch der Immobilie.
Zu den gängigen Faktoren gehören die Lage, die Wiederherstellungskosten des Hauses, das Baujahr, Alter und Art des Daches, die Bauweise, Windschutzmerkmale, Elektro- und Sanitärsysteme, frühere Schadensfälle, gewählte Selbstbeteiligungen, Deckungssummen, Entfernung zur Küste und die Verfügbarkeit von Versicherungsträgern.
Da jeder Versicherer seine eigenen Richtlinien zur Risikoprüfung und Preisgestaltung hat, können zwei Unternehmen dasselbe Haus sehr unterschiedlich bewerten.
Die günstigste Police ist nicht immer die beste
Der Preis ist wichtig, sollte aber nicht das einzige Kriterium beim Vergleich von Gebäudeversicherungen sein.
Eine niedrigere Prämie kann mit höheren Selbstbeteiligungen, niedrigeren Deckungssummen, anderen Ausschlüssen oder einem geringeren Versicherungsschutz einhergehen.
Bei der Prüfung von Angeboten sollten Hauseigentümer sowohl die Prämie als auch die tatsächliche Gegenleistung für diese Prämie berücksichtigen.
Das Verständnis Ihrer Versicherungssumme für das Gebäude, der Selbstbeteiligungen, des Hausratschutzes, des Haftpflichtschutzes, der wasserbezogenen Ausschlüsse, der Bestimmungen zur Dachregulierung und optionaler Zusatzvereinbarungen kann helfen, spätere Überraschungen zu vermeiden.
Warum mit einer unabhängigen Versicherungsagentur zusammenarbeiten?
Eine unabhängige Versicherungsagentur kann in der Regel mit mehreren Versicherungsgesellschaften zusammenarbeiten, anstatt nur einen einzigen Träger zu vertreten.
Dies ermöglicht es einem unabhängigen Makler, verschiedene Optionen basierend auf den Merkmalen Ihres Hauses und Ihren individuellen Versicherungsbedürfnissen zu vergleichen.
Dies kann in Florida besonders wertvoll sein, da sich die Anforderungen der Versicherer an die Risikoprüfung und deren Verfügbarkeit häufig ändern können.
Bei Versicherung Specialists of Südwest-Florida ist es nicht unser Ziel, Ihnen einfach nur ein Angebot zu unterbreiten. Wir möchten, dass unsere Kunden ihren Versicherungsschutz verstehen und sich mit dem Schutz, den sie erwerben, sicher fühlen.
Haben Sie Fragen zu Ihrer Gebäudeversicherung in Florida?
Ganz gleich, ob Sie ein Haus kaufen, Ihre Verlängerung ansteht oder Sie sich einfach fragen, ob Ihr aktueller Schutz noch sinnvoll ist – die Überprüfung Ihrer Police mit einem erfahrenen Versicherungsexperten kann dabei helfen, potenzielle Lücken und Optimierungsmöglichkeiten zu identifizieren.
Versicherung Specialists of Südwest-Florida, 12870 Trade Way Four, Suite 108, Bonita Springs, FL 34135. Rufen Sie an unter 239-949-7717 oder senden Sie eine E-Mail an service@fl-ins.com.
Wenn Sie mehr erfahren möchten, schauen Sie sich unser komplettes Video „Alles, was Sie über die Wohngebäudeversicherung in Florida wissen müssen“ an, in dem wir diese Themen im Detail erläutern.
Versicherungsschutz, Berechtigung, Preise und Anforderungen zur Risikoprüfung variieren je nach Versicherungsgesellschaft und individuellem Risiko. Dieser Artikel dient allgemeinen Informationszwecken und ist nicht dazu bestimmt, die Bedingungen einer Versicherungspolice zu ändern oder zu ersetzen.