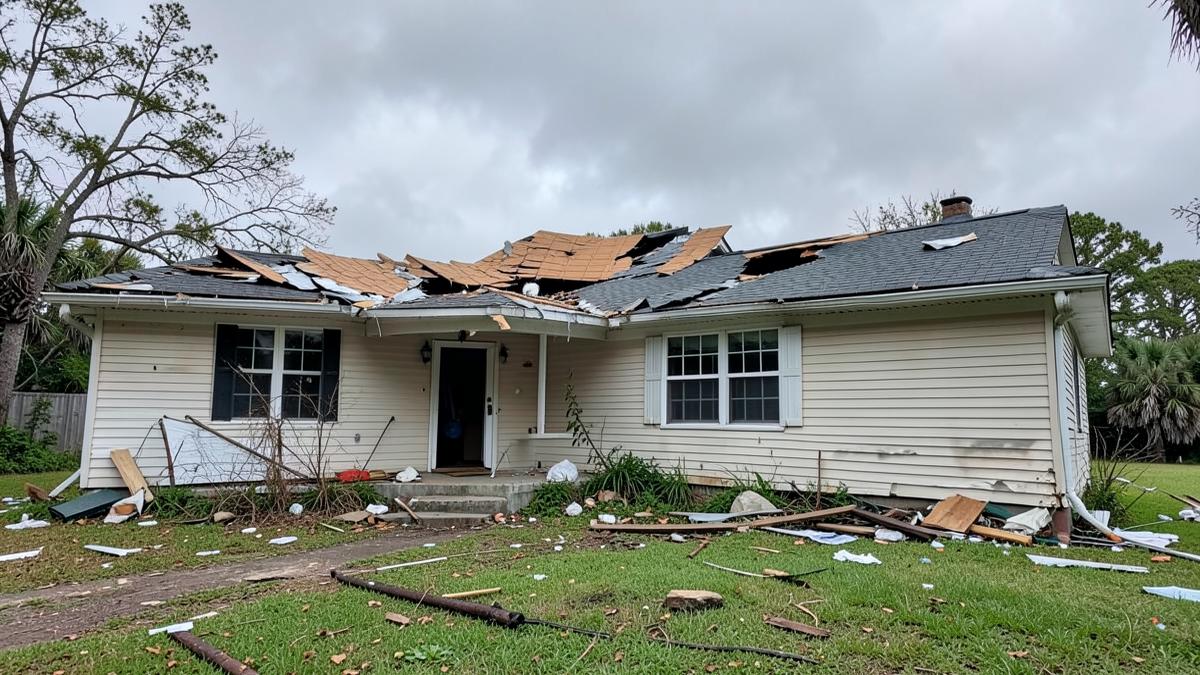
Todo lo que necesita saber sobre el seguro de vivienda en Florida
Guía sencilla del seguro de vivienda en Florida: coberturas, deducibles por huracán, inspecciones de mitigación de viento y de 4 puntos, inundaciones y factores que influyen en su prima.
 Andrew Koehneke28 de agosto de 2026
El seguro de vivienda en Florida puede parecer complicado, especialmente para los propietarios que intentan entender el aumento de las primas, los deducibles por huracán, las inspecciones, la cobertura contra inundaciones y los distintos factores que las compañías de seguros consideran al decidir si aseguran una propiedad.
En Seguros Specialists of Suroeste de Florida, trabajamos con propietarios de todo el suroeste de Florida para ayudarles a entender mejor el proceso. Ya sea que esté comprando una vivienda nueva, renovando una póliza existente o simplemente revisando su cobertura actual, conocer cómo funciona el seguro de vivienda en Florida puede ayudarle a tomar una decisión más informada.
¿Qué cubre el seguro de vivienda?
Una póliza típica de seguro de vivienda ofrece varios tipos de protección.
La cobertura de la vivienda ayuda a proteger la estructura física de su casa frente a pérdidas cubiertas. La cobertura de otras estructuras puede aplicarse a elementos como garajes independientes, cercas o cobertizos. La cobertura de bienes personales ayuda a proteger las pertenencias dentro de la vivienda, mientras que la cobertura de responsabilidad civil puede brindar protección si usted es legalmente responsable de lesiones o daños a la propiedad de otra persona.
Las pólizas también pueden incluir cobertura por pérdida de uso, que puede ayudar con los gastos de manutención adicionales si su vivienda queda inhabitable debido a una pérdida cubierta.
Las coberturas, los límites, los deducibles y las exclusiones específicos varían según la compañía de seguros y la póliza. Por eso es importante revisar los detalles en lugar de comparar pólizas únicamente por el precio.
Cobertura contra huracanes y viento en Florida
Vivir en Florida significa que la exposición a huracanes y viento es un factor importante al comprar un seguro de vivienda.
Muchas pólizas de Florida incluyen un deducible por huracán por separado. A diferencia de un deducible estándar de monto fijo, los deducibles por huracán suelen calcularse como un porcentaje del valor asegurado de la estructura de la vivienda.
Esto puede marcar una diferencia considerable en el monto que un propietario tendría que pagar después de una pérdida por huracán.
La cobertura contra viento también puede variar según la compañía de seguros y la ubicación de la propiedad, por lo que los propietarios deben confirmar exactamente cómo se manejan las pérdidas por viento y huracán en su póliza.
Por qué son importantes las inspecciones de mitigación de viento
Una inspección de mitigación de viento evalúa las características de una vivienda que pueden ayudarla a resistir vientos fuertes.
La inspección puede documentar aspectos como la forma del techo, las conexiones entre el techo y las paredes, la fijación de la base del techo, la barrera secundaria contra el agua, la protección de puertas y ventanas y el cumplimiento de los códigos de construcción.
Según la construcción de la vivienda y los descuentos disponibles en el seguro, las características de mitigación de viento que cumplan con los requisitos pueden ayudar a reducir el costo del seguro de vivienda.
Para los propietarios de Florida, contar con una inspección de mitigación de viento actualizada puede ser especialmente útil al buscar cobertura.
¿Qué es una inspección de 4 puntos?
Otra inspección común en el mercado de seguros de Florida es la inspección de 4 puntos.
En lugar de evaluar toda la propiedad como una inspección tradicional de vivienda, una inspección de 4 puntos se centra en cuatro sistemas principales: techo, electricidad, plomería y calefacción, ventilación y aire acondicionado (HVAC).
Las compañías de seguros pueden solicitar una inspección de 4 puntos, especialmente en viviendas más antiguas, para conocer mejor el estado y la antigüedad de estos sistemas antes de ofrecer cobertura.
Un problema detectado en una inspección de 4 puntos no significa necesariamente que una vivienda no pueda asegurarse, pero es posible que deba repararse o evaluarse antes de que ciertas compañías consideren asegurar la propiedad.
El seguro de vivienda no incluye automáticamente un seguro contra inundaciones
Una de las distinciones más importantes para los propietarios de Florida es la diferencia entre el seguro de vivienda y el seguro contra inundaciones.
Las pólizas estándar de seguro de vivienda generalmente no cubren las inundaciones causadas por el aumento o la acumulación de agua superficial. El seguro contra inundaciones suele comprarse por separado.
Esta distinción es especialmente importante en el suroeste de Florida, donde las propiedades pueden estar expuestas a marejadas ciclónicas, lluvias intensas y otros riesgos de inundación.
Incluso los propietarios que no están en una zona de alto riesgo de inundación podrían querer consultar si una cobertura contra inundaciones por separado es adecuada para su propiedad.
¿Qué determina el costo del seguro de vivienda en Florida?
No existe un precio único para el seguro de vivienda. Las compañías de seguros consideran muchas características tanto del propietario como de la propiedad.
Entre los factores comunes se encuentran la ubicación, el costo de reemplazo de la vivienda, el año de construcción, la antigüedad y el tipo de techo, el tipo de construcción, las características de mitigación de viento, los sistemas eléctricos y de plomería, las reclamaciones anteriores, los deducibles elegidos, los límites de cobertura, la distancia de la costa y la disponibilidad de compañías de seguros.
Como cada compañía tiene sus propios criterios de suscripción y precios, dos compañías pueden evaluar la misma vivienda de manera muy diferente.
La póliza más barata no siempre es la mejor
El precio es importante, pero no debe ser el único factor al comparar seguros de vivienda.
Una prima más baja puede implicar deducibles más altos, límites más bajos, exclusiones diferentes o una cobertura más limitada.
Al revisar cotizaciones, los propietarios deben considerar tanto la prima como lo que realmente reciben a cambio de ella.
Entender el límite de cobertura de su vivienda, los deducibles, la cobertura de bienes personales, la protección de responsabilidad civil, las exclusiones relacionadas con el agua, las disposiciones de indemnización por daños al techo y los endosos opcionales puede ayudar a evitar sorpresas más adelante.
¿Por qué trabajar con una agencia de seguros independiente?
Una agencia de seguros independiente generalmente puede trabajar con varias compañías de seguros en lugar de representar a una sola.
Esto permite que un agente independiente compare distintas opciones según las características de su vivienda y sus necesidades particulares de seguro.
Esto puede ser especialmente útil en Florida, donde los requisitos de suscripción y la disponibilidad de las compañías pueden cambiar con frecuencia.
En Seguros Specialists of Suroeste de Florida, nuestro objetivo no es simplemente ofrecer una cotización. Queremos que nuestros clientes entiendan su cobertura y se sientan cómodos con la protección que están comprando.
¿Tiene preguntas sobre su seguro de vivienda en Florida?
Ya sea que esté comprando una vivienda, se acerque la renovación de su póliza o simplemente se pregunte si su cobertura actual sigue siendo adecuada, revisar su póliza con un profesional de seguros con experiencia puede ayudarle a identificar posibles brechas de cobertura y oportunidades.
Seguros Specialists of Suroeste de Florida, 12870 Trade Way Four, Suite 108, Bonita Springs, FL 34135. Llame al 239-949-7717 o escriba a service@fl-ins.com.
Si desea obtener más información, vea nuestro video completo, Todo lo que necesita saber sobre el seguro de vivienda en Florida, donde explicamos estos temas con mayor detalle.
La cobertura, la elegibilidad, los precios y los requisitos de suscripción varían según la compañía de seguros y el riesgo individual. Este artículo se proporciona únicamente con fines informativos generales y no pretende modificar ni reemplazar los términos de ninguna póliza de seguro.